【兴证社服】三特索道(002159)中报点评:2Q17亏损减少,扭亏需外力支持
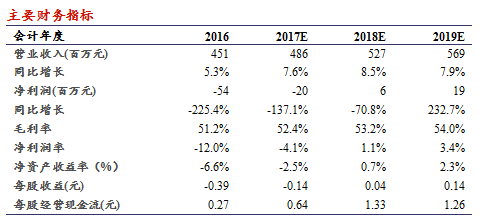
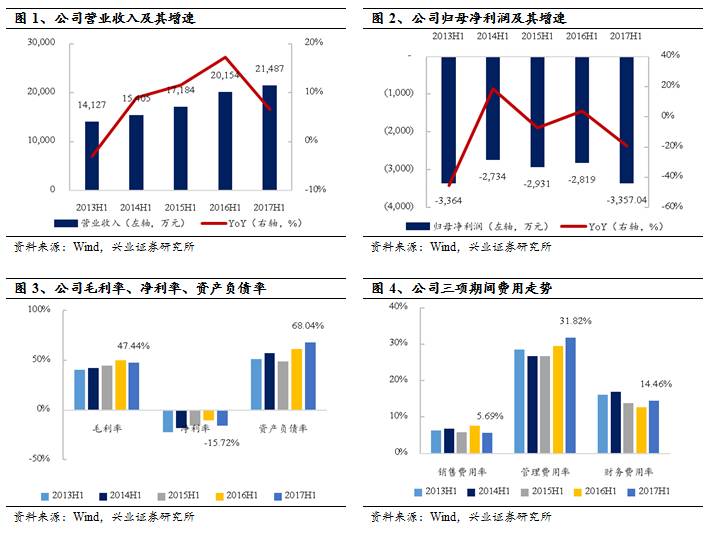
公司公告1H17业绩,营收2.1亿,同比增长6.6%,归母净利-3378万,亏损较去年增加约540万,扣非归母-3517万,亏损较去年增加630万,EPS为-0.24。
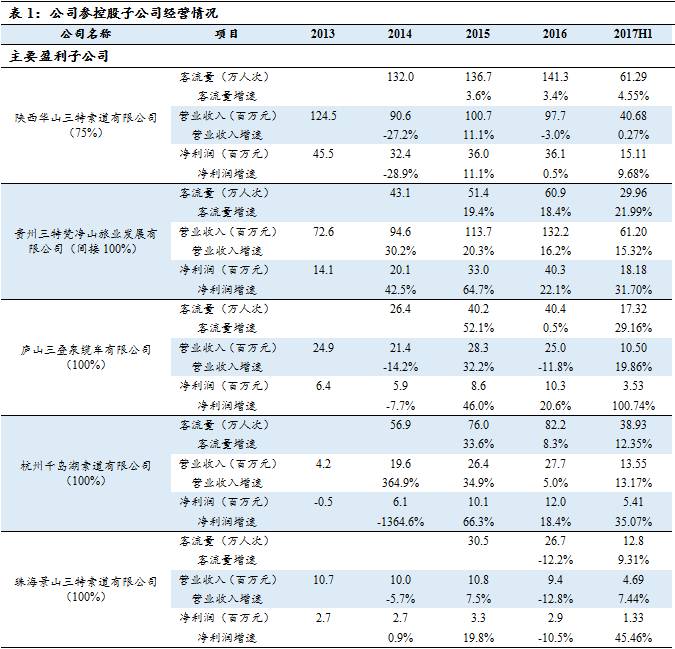
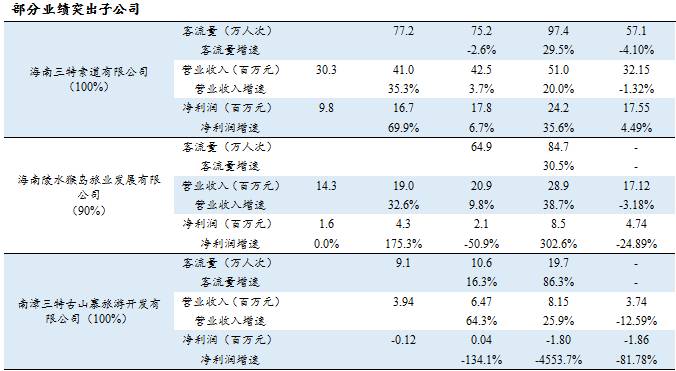
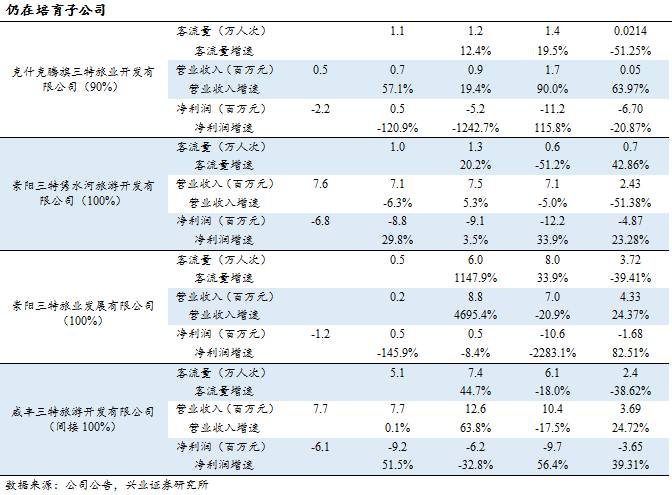
2Q17亏损缩减来自于主要景区增长超预期,培育景区亏损减少。虽然上半年亏损扩大,然而以2Q17单季为基期,则发现较去年减少约200万亏损。减亏原因包含1. 梵净山、庐山项目的利润增速约为31.7%/100%,2. 华山利润增速9.7%。培育期项目中,3. 崇阳旅业大幅减亏约800万,坪坝营也减少约240万的亏损。
2017年扭亏需藉助外力,2018年有机会本业转盈。当前预期公司2017年仍将亏损2000万,若要扭亏或有几种模式,包含1.由大股东将培育期景区剥离并藉此注入利润,2. 崇阳旅游地产全数于今年认列,可提供约2000万净利润以及3. 外延收购资产。然而若继续维持当前趋势,预期本业扭亏需等到2018年。
投资与建议。大股东当代集团拟通过定增认购6亿元公司股票,持股比例预计会增长到35%以上,彰显了大股东的信心,有望缓解公司财务压力,整体支持力度也有望不断加强。新任董事会团队集中了原团队运营经验丰富和新成员政企处理能力强以及资本运作经验丰富的特点,为公司未来发展注入新活力。我们长期看好公司的景区综合开发能力、丰富的资源储备以及连锁开发模式。预计公司17-19年EPS分别为-0.14/0.04/0.14元,继续维持“增持”评级。
风险提示:景区拓展及培育进度不如预期,定增项目不如预期
2Q17亏损缩减来自于主要景区增长超预期,培育景区亏损减少。虽然上半年亏损扩大,然而以2Q17单季为基期,则发现较去年减少约200万亏损。减亏原因包含1. 梵净山、庐山项目的利润增速约为31.7%/100%,2. 华山利润增速9.7%。培育期项目中,3. 崇阳旅业大幅减亏约800万,坪坝营也减少约240万的亏损。
2017年亏损有望缩小,转盈仍须外力支持。根据我们的测算,公司今年的亏损有望缩小至2000万。整体费用中管理费用还是会持续高企,因为公司在持续拓展景区,管理费用很难有明显下滑。但是如果配套融资能减少财务费用的话,那么期间费用还是有可能降低的。若要扭亏或有三种模式,包含1.由大股东将培育期景区剥离并藉此注入利润,2. 崇阳旅游地产全数于今年认列,可提供约2000万净利润以及3. 外延收购资产。
投资与建议。大股东当代集团拟通过定增认购6亿元公司股票,持股比例预计会增长到35%以上,彰显了大股东的信心,有望缓解公司财务压力,整体支持力度也有望不断加强。新任董事会团队集中了原团队运营经验丰富和新成员政企处理能力强以及资本运作经验丰富的特点,为公司未来发展注入新活力。我们长期看好公司的景区综合开发能力、丰富的资源储备以及连锁开发模式。预计公司17-19年EPS分别为-0.14/0.04/0.14元,继续维持“增持”评级。
风险提示:景区拓展及培育进度不如预期,定增推进不如预期
熊超
刘巍放
