【太平洋非银 魏涛团队】国海证券(000750)2016年报点评:债券承销带动投行业务大幅增长,公司整体实力有提升
【专业、勤奋、共享、共赢】
【太平洋证券非银金融 魏涛团队】
联系人:魏涛13520983701 ; 孙立金18701359397
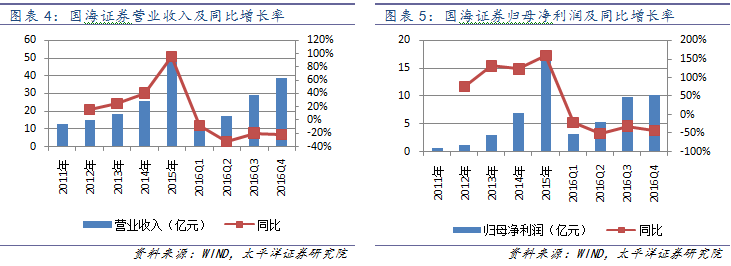
营收同比下降23%,表现远好于证券行业整体水平(-43%)
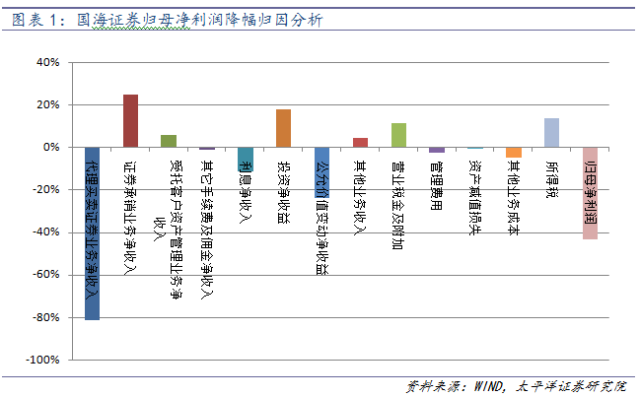
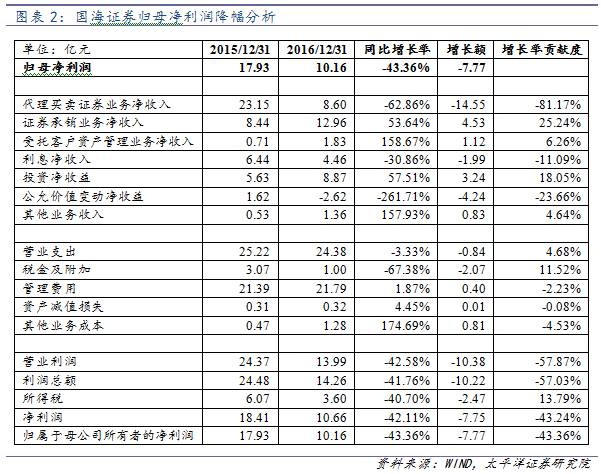
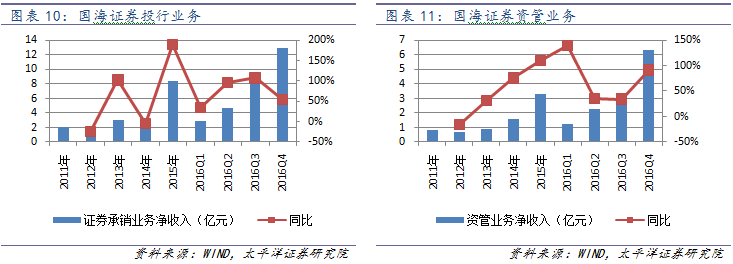
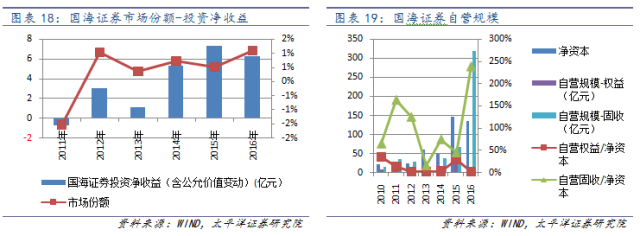
2016年公司实现营业收入38亿,同比下降23%,比行业平均水平(-43%)要好得多,主要原因是证券承销业务净收入达到13亿,同比大增54%,贡献度达34%,成为第一大收入来源。此外资管业务贡献了1.83亿的营收,同比增长了159%(即增加了1.12亿)。此外投资净收益达到8.87亿,同比增长近58%,比2015年多贡献了3.24亿收入,但公允价值变动浮亏了2.62亿,比2015年减少了4.24亿,综合而言,投资总收益(含公允价值变动)6.25亿,同比减少了14%。
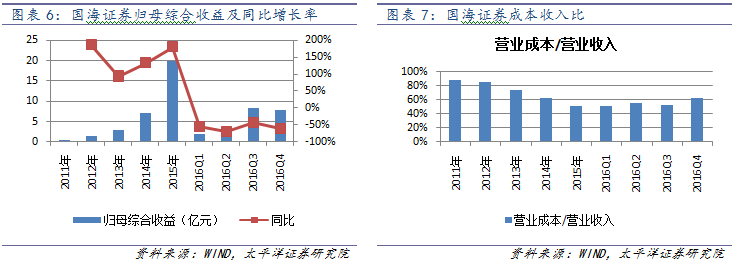
归母净利润10亿元,同比下降了43%。营业收入减少了11亿,而营业支出仅减少了0.84亿,其中管理费用维持在21亿,同比增长了2%(对应增长了0.4亿)。管理费用占营业收入的比重超过50%。
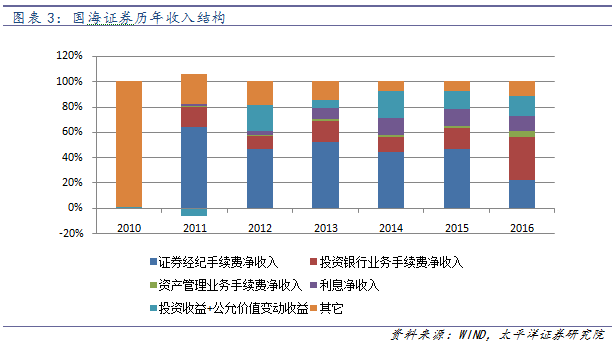
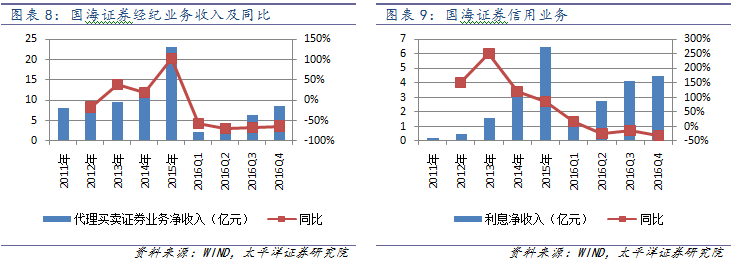
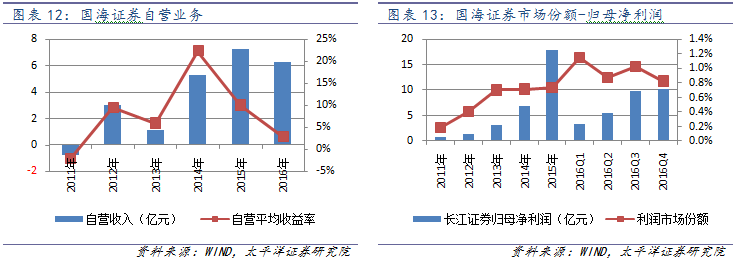
营收结构:投行业务贡献了8.6亿,占营业收入的34%,为第一大收入来源;对应经纪业务的代理买卖证券业务净收入为8.6亿元,同比下降63%,占营业收入比重为22%(2011-2015年这五年的平均水平为51%),是公司第二大收入来源;投资收益+公允价值,总计6.25亿,占营收的16%,是第三大收入来源;利息净收入4.46亿,同比-31%,占营收的12%;资管业务占营收的4.8%。
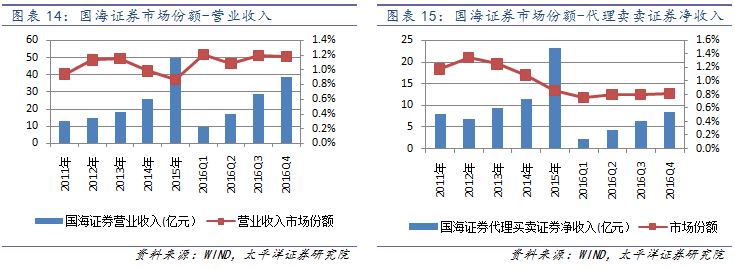
经纪业务市场份额略有下降。2016年公司A股成交额1.4万亿元,市场份额为0.55%,较2015年下降了0.05个百分点。基金成交金额7662万亿,市场份额3.44%,比2015年提高了3.32个百分点。面对二级市场交投活跃度下降,市场竞争加剧的压力,公司零售财富管理业务围绕“建立智能化O2O财富管理生态体系”的战略定位和年度经营目标,积极向财富管理和综合金融服务转型。一方面通过整合资源,多渠道增强客户获取能力,充分挖掘客户综合需求,推动业务规模持续增长;另一方面理顺财富管理转型推进路径,在客户服务、多元化业务创收、金融产品体系等重点战略举措推进上取得显著突破。公司共设立证券营业部111家,营业网点覆盖18个省级区域,其中广西区内70家,是广西市场拥有证券营业网点最多的证券公司,广西市场占有率近50%。
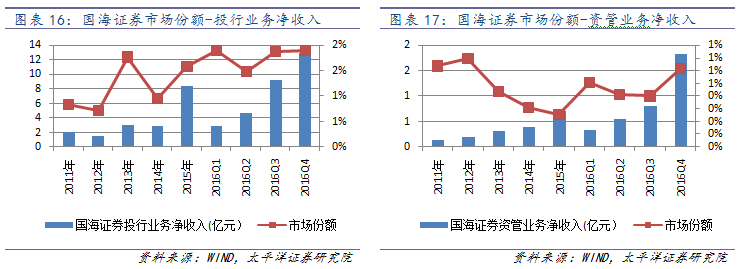
投行业务高增长拉动整体业绩,主要受益于债券承销。投行业务的增长主要有两个方面的原因:一是固收是公司的强项,2016年公司债市场迎来大发展,公司把握机遇的能力较强,拓展债券产品种类和组合,全年完成130家债券主承销项目,承销金额首次突破千亿,达到1029亿,去年仅为321亿,创收9.23亿(去年为3.50亿)。同时,公司还完成了深交所首单大公募债券、全国首单非公开发行可续期公司债、全国首单工业类项目收益债、全国规模最大双创债。二是公司加快引进新的股权业务团队,积极拓展权益类业务,全年完成IPO项目3家、增发项目4家、配股项目1家,完成全国首家适用资本市场扶贫政策的主板IPO项目。2016年公司主承销IPO项目总金额为14亿,带来3289万元的承销收入;增发承销金额近52亿,带来5920万的承销收入。此外还有17亿的配股,贡献了2000万的承销收入。
资管规模已达千亿,新团队带动产品创新能力。公司证券资产管理业务主动适应市场变化,引进业内优秀资产管理团队加盟,增强了产品创新能力,丰富了产品类型与业务种类,满足客户多元化的投融资需求,截至2016年底,公司共管理26只集合计划、115只定向产品和9只专项计划,受托资产管理规模1338亿元,同比增长159.65%,资产管理业务实现营业收入1.83亿元,同比增长123%。。
投资建议:
公司业绩整体优于行业,整体业务实力有所增强;投行业务、资管业务发展迅速,已经成为新的业绩驱动力,业绩的可持续性增长能力较强,基本面稳健。受2016年事件性因素影响,公司股价回调幅度较大,主要是情绪性的影响,经营层面并无重大变化,可能被低估。随着行业的回暖,继续看好公司的发展,给予公司“买入”评级。预计2017-2019年EPS分别为:0.34、0.46、0.50,同比增长41%、37%、8%,给予“买入”评级,六个月目标价7.8元/股,对应23倍PE。
风险提示:
1、监管趋严,合规风险;
2、业绩随市场波动较大的风险。
附表:
免责声明
本公众订阅号(微信号:太平洋非银)为太平洋证券研究院非银金融行业研究团队交流平台,内容包括研究报告转发或摘录部分内容,以及研究随笔。关于研究报告,本订阅号不是太平洋证券研究院研究报告的发布平台,所载内容均来自太平洋证券研究院已正式发布的研究报告或对报告进行的跟踪与解读,如需了解详细的报告内容或研究信息,请具体参见太平洋证券研究院的完整报告。在任何情况下,本订阅号所载内容不构成任何的投资建议,太平洋证券研究院及相关研究团队也不对任何因使用本订阅号所载任何内容所引致或可能引致的损失承担任何责任。本订阅号对所载研究报告保留一切法律权利。订阅者对本订阅号所载所有内容(包括文字、音频、视频等)进行复制、转载的,需注明出处,且不得对本订阅号所载内容进行任何有悖原意的引用、删节和修改。
谢谢阅读
【太平洋证券非银金融 魏涛团队】
联系人:魏涛13520983701 ; 孙立金18701359397
