迈奇化学IPO欲终止审核,集邮党恐哭晕在厕所
三胖哥曾经在今年初预测过,2017年新三板的一只黑天鹅将是“拟IPO公司的不确定性”。没想到,这个预言这么快就得到了应验。
4月6日晚,新三板挂牌公司迈奇化学(831325.OC)发布董事会决议公告,“审议通过《关于公司终止首次公开发行股票并在创业板上市申请的议案》”。
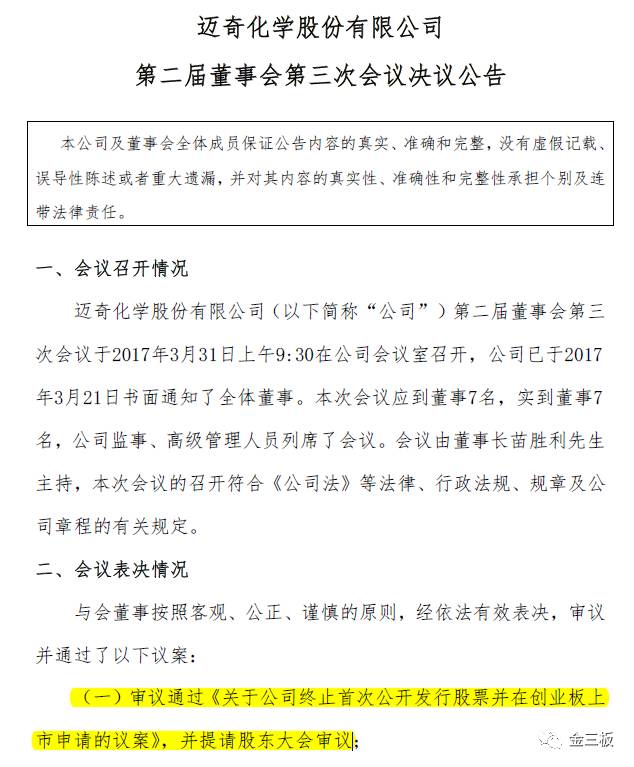
对于终止审查的原因,迈奇化学给出这样的解释,“由于公司2017年一季度业绩出现亏损,预计2017年上半年同比业绩大幅下滑,可能出现不满足《首次公开发行股票并在创业板上市管理办法》中上市条件的情形。”
至此,迈奇化学也成为了新三板史上首家“IPO终止审核”的公司。
迈奇化学于去年5月13日向证监会报送首发IPO申请,保荐机构和会计师分别为中泰证券和山东和信。在停牌前,公司处于做市转让状态,2016年累计涨幅高达43%,停牌时市值高达11亿元。算得上是新三板第一代“集邮概念股”。
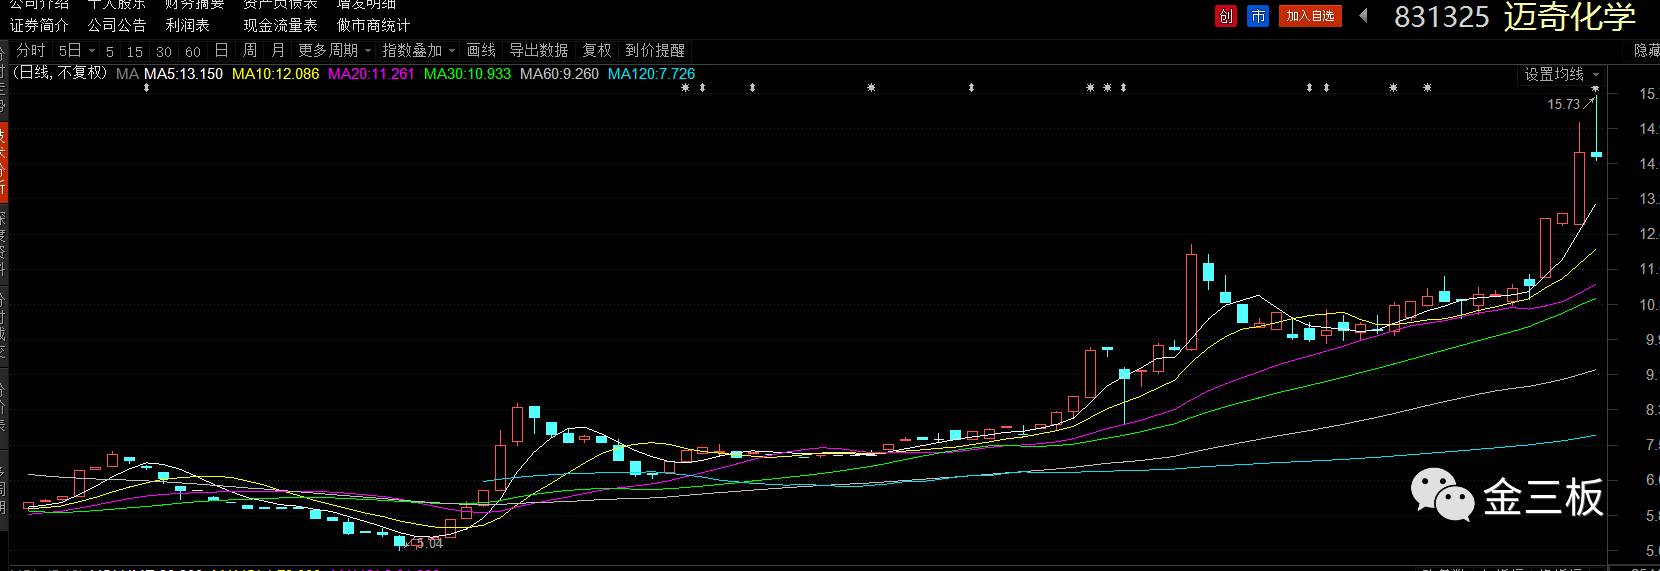
这家从事化工溶剂及化工助剂、电子化学品的研发、生产和销售的公司,2014年11月挂牌新三板,2015年5月转做市交易,2016年5月入选新三板创新层。无论是基本面还是流动性,都称得上新三板的三好学生。
公司2014年、2015年、2016年上半年营业收入分别为2.62亿元、3.22亿元和1.91亿元,净利润分别为1061.16万元、3933.26万元和3083.53万元,业绩靓丽。由于业绩成长迅速,总市值小,迈奇化学成为集邮党的最爱。
值得一提的是,早在2013年,迈奇化学实现净利润还仅有451.27万元,而2016年上半年却已经达到了3083.53万元,短短3年时间,业绩几乎翻了10倍。
究竟是什么原因,导致这样一家看似很好的拟IPO标的,选择与转板不辞而别。三胖哥翻看了公司的招股说明书。
尽管业绩增速很快,但迈奇化学却面临多重经营风险:产品结构单一,2013 年-2015 年,来自N-甲基吡咯烷酮的收入占公司主营业务收入的比重分别为82.76%、91.11%和92.80%,占比较大且呈逐年上升趋势;下游行业涉及的新能源和新材料等,受自身需求以及行业发展周期等因素的影响较大。
更让人觉得意外的是,公司两项财务指标有些异常。2013 年-2015 年,公司主营业务综合毛利率分别为14.91%、18.69%和21.39%,波动幅度不是一般的大;同时,应收账款也增长迅猛,2013 年末、2014 年末和2015 年末,公司应收账款余额分别为4,315.96 万元、5,625.52 万元和7,932.98 万元,占当期营业收入的比重分别为20.21%、21.49%和24.66%,应收账款账面价值占当期流动资产的比重分别为36.24%、48.80%和57.02%。
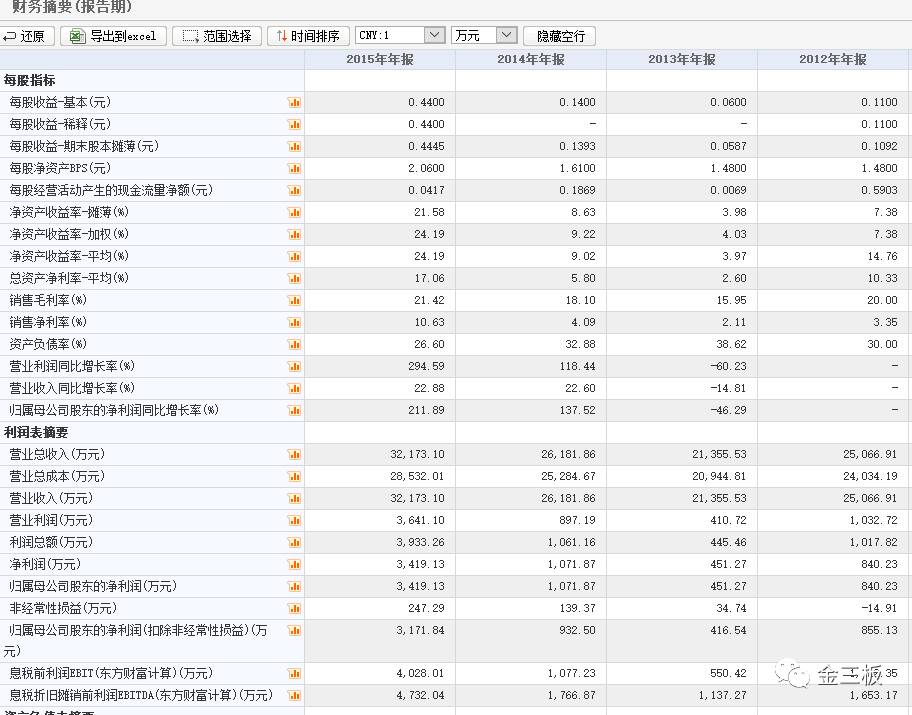
由此判断,迈奇化学这次IPO终止审核,很大可能是和自身的财务状况息息相关。
中信、方正两做市商“躺枪”
停牌前,迈奇化学仍处于做市交易状态,做市商分别为中信证券和方正证券,通过招股书,两家券商持股数量分别为42,420股和11,000股。一旦公司确定终止审核,将在新三板复牌交易,股价免不了一阵下跌,这也哭了两家做市商。
和三类股东,真的一点关系都没有
或许有投资者质疑,迈奇化学终止审查,是否和三类股东相关。三胖哥通过招股书找到了答案:停牌前,公司股东人数213人,包括上海钦鹏投资、上海亨同投资等几家机构投资者,但却没有一家资管计划、契约型基金或信托计划。也就是说,在申报IPO前,公司已经对三类股东进行了清理,这次的终止,和三类股东,一点关系都没有。
迈奇化学是新三板第一代“集邮概念股”,此次终止审核,或许会对刚刚起势的新三板二级市场有个打击。以转板集邮为主的投资策略,也将被重新审视,众多之前买了迈奇化学的集邮党,或许这时已经哭晕在厕所。
所以,三胖哥奉劝各位投资者,面对“转板”这个策略,一定要区别对待,甄别公司的业绩真伪,不要做“接盘侠”!
关注新三板、资本圈的那些人和那些事儿,每天为您献上新鲜消息、行业动态、金股点评、各种八卦、爆料和内幕!三胖哥随便聊聊,您随便听听!
声明:本文由“金三板”独家原创,转载请注明出处!
