【太平洋非银 魏涛团队】民生控股(000416)年报点评:转型之路并未停歇,后市可期
【专业、勤奋、共享、共赢】
【太平洋证券非银金融 魏涛团队】
联系人:魏涛13520983701 ; 孙立金18701359397
营收增40%而净利润下降22%主要原因是人事费用增加了近1.19亿。2016年,民生典当实现营业收入4,736.09万元(占营业收入的14.32%),同比下降4.41%,实现净利润2,605.99万元,同比增长7.64%。保险经纪业务全年实现营业收入760.13万元(占营业收入的2.31%),同比增长59.65%,全年实现净利润202.77万元。投资与资产管理业务(主要来源于民生财富,11月已出售,之后不再并表)贡献2.74亿营收(占总营收的83%,去年1.80亿,占比为77%),同比增长52%。营业收入增长了9500万,但同时销售费用增加了1.19亿(主要是人事费用,从2015年的6000万提升到1.85亿),最终归母净利润减少了近500万元,相对于2100万元的基数,同比减少22%。
业务重构,回笼资金4.9亿。为了加快转型,公司出售了民生电子商务6%股权,回笼资金1.35亿;出售民生财富100%股权,回笼资金3.5亿元。集中资金,为推进战略转型腾挪更大的空间。
重组之路并未停歇,后市可期。并购重组委对民生控股发行股份购买三江电子资产方案的审核意见为:“2015年6月民生控股收购民生财富100%股权,本次交易民生控股拟收购三江电子100%股权。民生控股累计向上市公司实际控制人卢志强及其关联方购买的资产占上市公司2008年末资产总额的107.87%,方案已构成借壳上市。根据《上市公司重大资产重组管理办法》,民生财富和三江电子均应满足借壳上市条件,应当符合《首次公开发行股票并上市管理办法》的相关规定。从申请材料显示,民生财富2014年3月成立,未满3年,2014年和2015年1-6月净利润分别为31.62万元和259.77万元,不符合《首次公开发行股票并上市管理办法》第九条和第三十三条的规定。”《首次公开发行股票并上市管理办法》第九条和第三十三条原文是:
【第九条 发行人自股份有限公司成立后,持续经营时间应当在3 年以上,但经国务院批准的除外。有限责任公司按原账面净资产值折股整体变更为股份有限公司的,持续经营时间可以从有限责任公司成立之日起计算。
第三十三条 发行人应当按照中国证监会的有关规定制作申请文件,由保荐人保荐并向中国证监会申报。特定行业的发行人应当提供管理部门的相关意见。】
这里面有两个情况需要注意:一是2016年11月1日,公司公告拟将持有的民生财富100%股权,以3.5亿元的价格向公司控股股东中国泛海出售,中国泛海以人民币现金支付对价。民生财富的剥离,可能是为了满足资本运作需要而做的战略性调整,因为这块资产是2015年刚刚装入,且是公司收入和利润的核心来源。第二个情况是公司为什么要注入三江电子资产,三江电子所处的消防和安防行业属于房地产行业的上游行业。这个需要把注意力回到公司实际控制人及大股东泛海控股集团,泛海控股突破单一地产发展格局,打造“房地产+金融+战略投资”的综合性业务。截至2014年底,泛海控股总资产近800亿元,净资产近130亿元,三江电子资产规模在其中占比不足3%,泛海控股转让三江电子股权,剥离非主营业务的消防安防资产,集中优势资源开发金融、地产,实施战略投资,是泛海控股战略调整的一项具体措施。泛海控股集中主业优势资源,非主业部分装入民生控股,是泛海系其它资源的平台。
图表:民生控股大股东股权结构
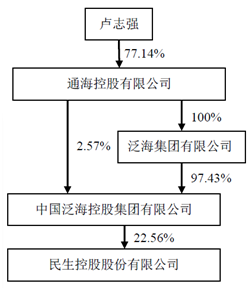
资料来源:公司公告、太平洋证券研究院。
长期以来,民生控股营业收入和利润主要来源于传统商业零售业务,最近几年因受到自身店场营业面积减小、新开业商场竞争以及电商冲击等影响,民生控股的收入和盈利出现波动,呈现下滑势头,经营前景不明朗。2014年起,民生控股开始实施战略转型,主要举措是进行资产置换、引入金融服务类业务,以培植公司可持续发展的经营基础。为推进战略转型,民生控股积极进行外延式并购:2014年8月份,收购了民生保险经纪100%的股权、民生典当75%的股权、民生电商6%的股权;2014年12月,将所持有的青岛国货汇海丽达购物中心有限公司45%的股权转让予青岛奥林特实业有限公司;2015年3月,收购民生期货18%的股权;2015年6月,收购民生财富100%的股权。经过这一系列并购,民生控股剥离了传统的商业零售业务,主营业务转向中小微金融服务业。在重组三江电子受监管因素影响终止后,公司重新剥离民生财富管理,加快转型。剥离交易前,民生控股的主营业务为典当、财富管理和保险经纪业务。本次交易后,公司的主营业务为典当和保险经纪业务。转型出路尚未定型,但转型是必然的,资产重组可期。
投资建议:公司背靠泛海系,产业资源丰富,作为第二大上市平台,发展空间较大;2014年以来公司加快转型,2017年有望取得重要进展。看好公司发展潜力,给予“增持”评级。
风险提示:转型节奏可能低于预期;主营业务收缩,盈利能力大幅下降。
免责声明
本公众订阅号(微信号:太平洋非银)为太平洋证券研究院非银金融行业研究团队交流平台,内容包括研究报告转发或摘录部分内容,以及研究随笔。关于研究报告,本订阅号不是太平洋证券研究院研究报告的发布平台,所载内容均来自太平洋证券研究院已正式发布的研究报告或对报告进行的跟踪与解读,如需了解详细的报告内容或研究信息,请具体参见太平洋证券研究院的完整报告。在任何情况下,本订阅号所载内容不构成任何的投资建议,太平洋证券研究院及相关研究团队也不对任何因使用本订阅号所载任何内容所引致或可能引致的损失承担任何责任。本订阅号对所载研究报告保留一切法律权利。订阅者对本订阅号所载所有内容(包括文字、音频、视频等)进行复制、转载的,需注明出处,且不得对本订阅号所载内容进行任何有悖原意的引用、删节和修改。
谢谢阅读
【太平洋证券非银金融 魏涛团队】
联系人:魏涛13520983701 ; 孙立金18701359397
